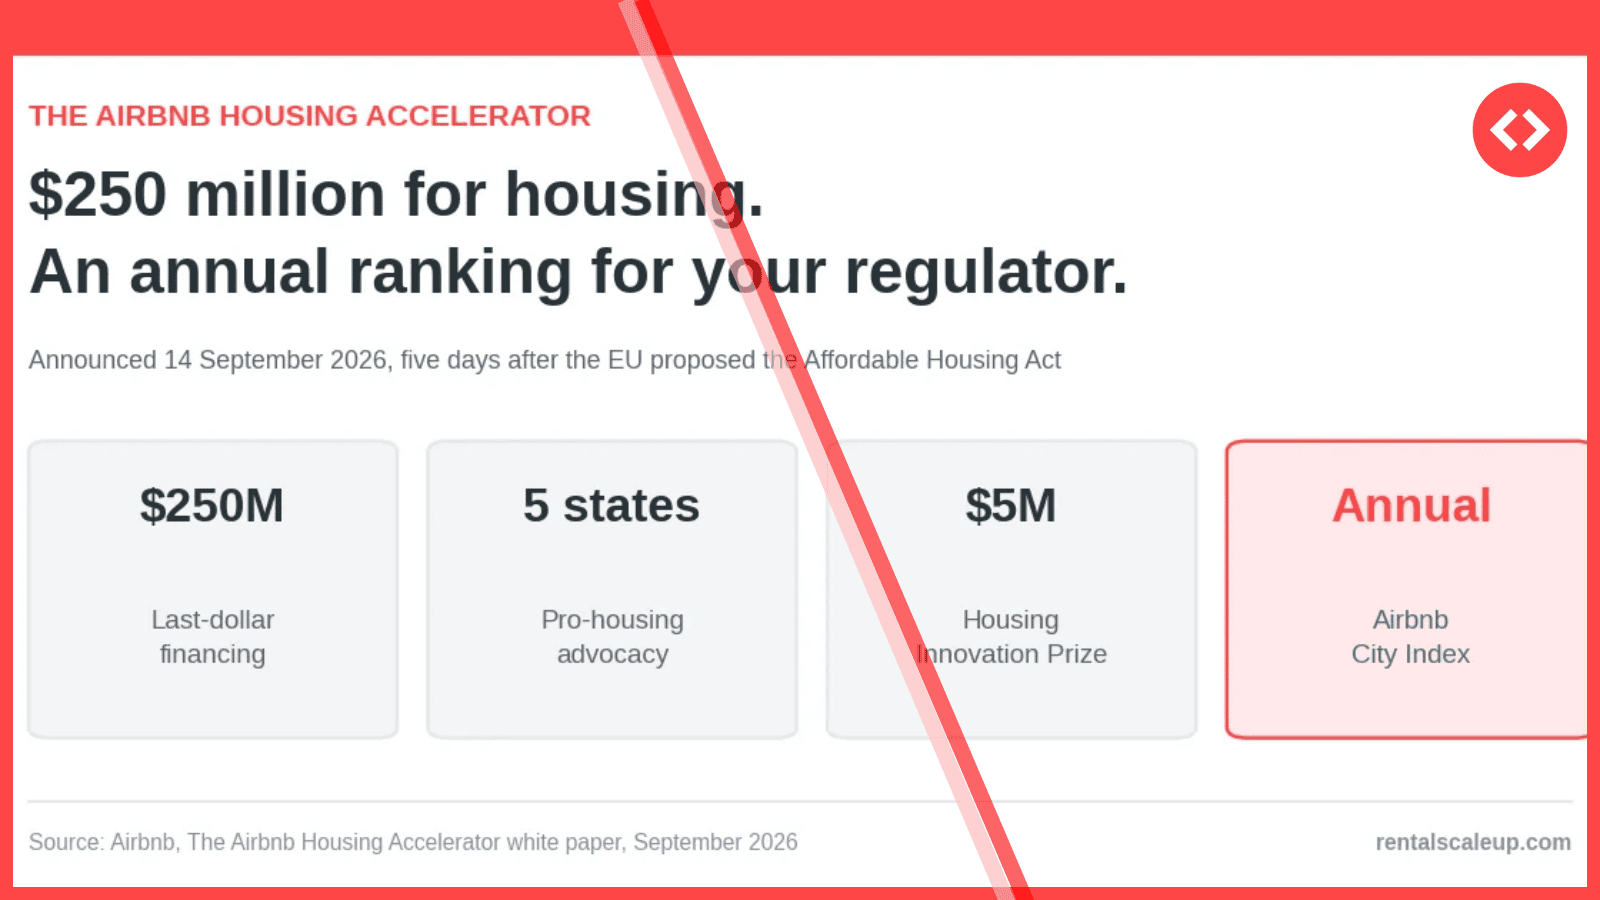
Durante una década, las ciudades han culpado a los alquileres a corto plazo de retirar viviendas del mercado de alquiler a largo plazo, y Airbnb ha jugado a la defensiva. El 14 de septiembre, la empresa decidió cambiar esa dinámica. Al lanzar el Airbnb Housing Accelerator, está reposicionándose como un financiador de oferta en lugar de un contribuyente a la escasez.
Ya sea que operes en Lisboa, Barcelona, Budapest, Londres o Nueva Orleans, este cambio llega a tu mercado. Días antes del lanzamiento del Accelerator, la Comisión Europea propuso la Ley de Vivienda Asequible, que permitiría a las ciudades bajo estrés habitacional restringir los alquileres a corto plazo de carácter comercial, al tiempo que eximiría a quienes comparten ocasionalmente su vivienda. La respuesta de Airbnb fue contundente, argumentando que la ley no sumaría ni una sola vivienda. Al lanzar su propio fondo de vivienda y un City Index basado en datos, Airbnb está construyendo un contrarrelato para desafiar a los reguladores locales en su propio terreno.
Dentro del Airbnb Housing Accelerator
El Housing Accelerator tiene cuatro partes, recogidas en un white paper publicado el mismo día, Tackling the Housing Crisis.
- 250 millones de dólares en financiación «last-dollar», que Airbnb espera que detonen más de 5.000 millones de dólares en construcción durante diez años. Primera inversión: 6,4 millones de dólares para 201 unidades asequibles en Austin, Texas.
- Fondos para grupos de defensa de la vivienda que trabajan en zonificación, permisos, códigos de construcción y tasas de impacto, en cinco estados de Estados Unidos en 2026 y más en el futuro. Los socios incluyen YIMBY Action, Citizens’ Housing and Planning Association, la Florida Housing Coalition, Housing Action Coalition y AURA.
- Un premio a la Innovación en Vivienda de 5 millones de dólares, cinco premios anuales de un millón de dólares para tecnología de la construcción.
- El Airbnb City Index, un ranking anual mundial de ciudades según su política y resultados en vivienda, previsto para más adelante este año.
El alcance ya es internacional. Junto a los 250 millones de dólares, Airbnb se ha comprometido con 50 millones de dólares en tres años para restaurar y modernizar viviendas en pequeños pueblos de España, y el white paper indica que el Accelerator se expandirá a más países.
El modelo financiero: cómo funciona la financiación «last-dollar»
La financiación «last-dollar» implica respaldar proyectos que ya han superado las aprobaciones difíciles y han recaudado la mayor parte de sus fondos, pero les falta la parte final. El white paper de Airbnb aporta condiciones que los comunicados de prensa omitieron: espera retornos al menos un 50% por debajo de los tipos estándar de inversores, y reciclará los ingresos en más viviendas.
Se trata de capital que Airbnb espera recuperar y volver a invertir, no de una donación.
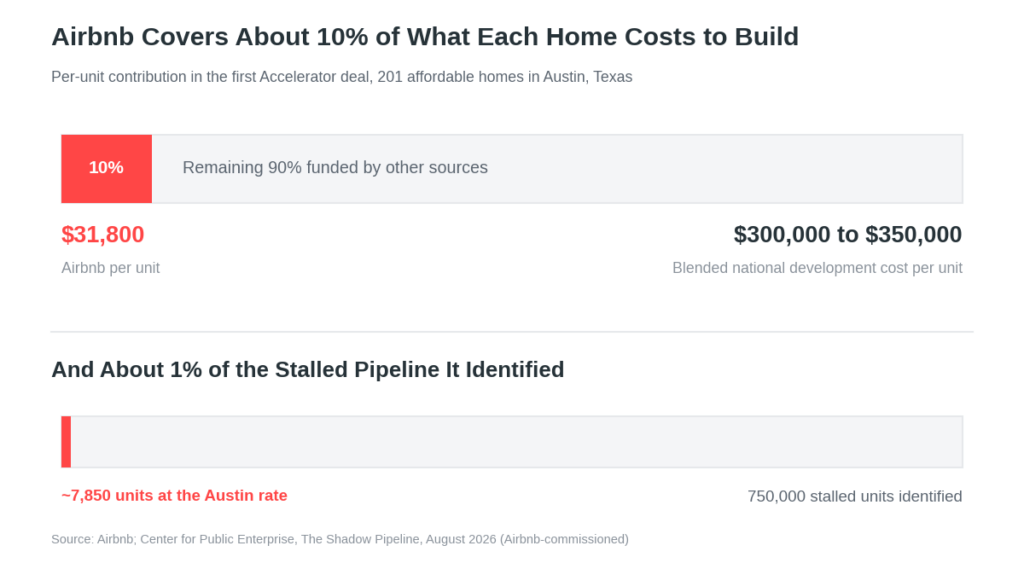
El acuerdo de Austin demuestra el mecanismo. Bajo el acuerdo de la ciudad con su desarrollador, Greystar, un edificio completamente asequible de 201 unidades debía completarse antes de que pudiera avanzar un proyecto compañero de 325 unidades con renta mixta. Esa puerta permaneció cerrada durante cinco años después de que subieran los intereses y bajaran los alquileres en 2022. Los 6,4 millones de dólares de Airbnb cierran la brecha y liberan más de 500 viviendas en total. Chesky confirmó que Airbnb no está recibiendo incentivos de la ciudad y que las estrictas reglas de alquileres a corto plazo de Austin permanecen exactamente igual.
Qué compra la financiación «last-dollar»
| Medida | Cifra |
|---|---|
| Aportación de Airbnb por unidad en Austin | 31.800 dólares (6,4 millones en 201 viviendas) |
| Coste nacional combinado de desarrollo por unidad | 300.000 a 350.000 dólares (Center for Public Enterprise) |
| Porcentaje del coste cubierto por Airbnb | alrededor del 10% |
| Unidades si los 250 millones de dólares se invierten al ritmo de Austin | alrededor de 7,850 |
| Unidades estancadas que identificó la investigación encargada por Airbnb | 750.000 |
| Porcentaje de ese pipeline alcanzado | alrededor del 1% |
Airbnb no exagera sobre la escala. Chesky dijo a CBS Austin que la empresa es una parte muy, muy pequeña de la solución.
Impacto estratégico: cómo cambia la narrativa en vivienda
La vieja pregunta era si los alquileres a corto plazo quitan viviendas a los residentes. En esa cuestión, Airbnb es el acusado.
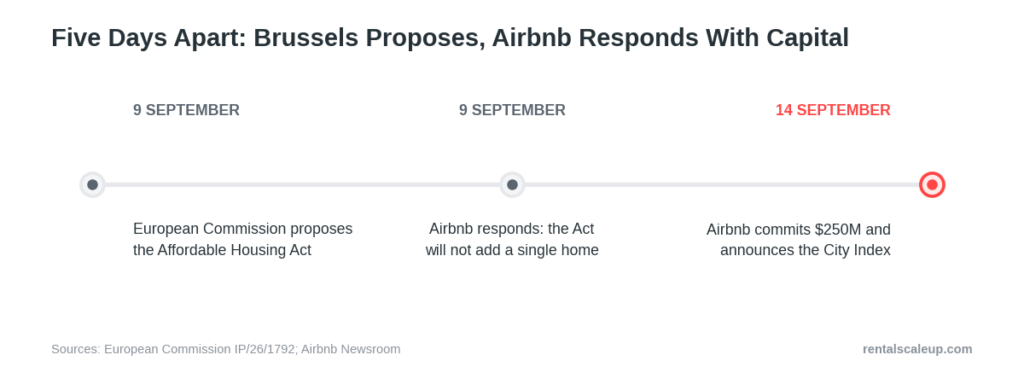
La nueva pregunta es si tu ciudad construye suficientes viviendas. En esa cuestión, Airbnb parece estar posicionándose como financiador, convocante y, cuando se publique el índice, marcador. Su argumento, expuesto en el white paper, es que Estados Unidos construía 7,9 viviendas por cada 1000 personas en los años 70 y hoy construye 4,3, frente a un déficit de más de 5 millones de viviendas. Las 750.000 unidades estancadas que cita provienen de una investigación que encargó al Center for Public Enterprise, y debe leerse como tal.
Sobre los anuncios, lee bien el texto. El white paper indica que no hay ningún requisito ni expectativa de que estas inversiones generen anuncios de Airbnb, y que no se permiten alquileres a corto plazo en las unidades de Austin, que tienen renta restringida. Esa es una declaración sobre el acuerdo actual, no una norma general. Airbnb no ha dicho que los futuros proyectos del Accelerator excluyan los alquileres a corto plazo, y ya opera un programa separado de «Airbnb-friendly Apartments» basado en el principio opuesto.
La herramienta global: El Airbnb City Index
Airbnb describe el índice como dos productos:
| Componente | Qué es | Quién lo controla |
|---|---|---|
| Conjunto de datos armonizado | Nuevas viviendas por habitante, ratios alquiler-ingreso y medidas de hasta qué punto la regulación bloquea la construcción | Publicado abiertamente para quien quiera analizarlo |
| Ranking editorial | Análisis propio de Airbnb sobre qué ciudades avanzan y hasta qué punto las reglas locales ayudan o dificultan | Airbnb, en su propia palabra, editorial |
El conjunto de datos sería algo sin precedentes. No existen actualmente datos de vivienda comparables entre ciudades que rastreen la fricción regulatoria, y Airbnb tiene razón: la financiación de investigación raramente paga por construirlos.
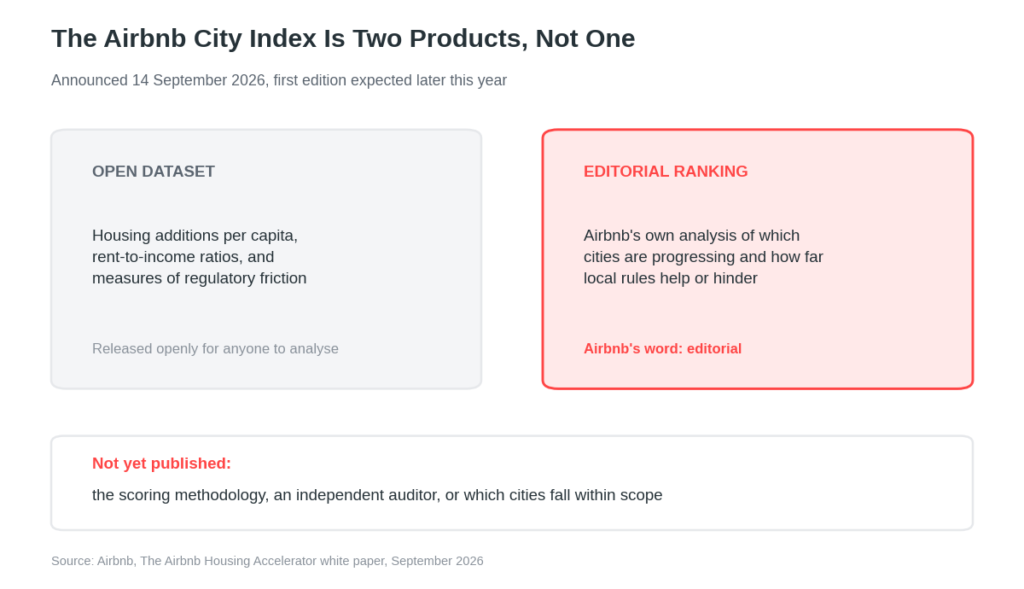
El ranking editorial es un objeto distinto. Cada año, en cada ciudad donde se decida tu permiso, habrá una cifra asociada al historial de vivienda de tu ayuntamiento, publicada por la plataforma donde están tus anuncios, generando un ciclo de noticias local en una fecha previsible. El valor estratégico de esa cifra es máximo en los mercados donde las restricciones son más controvertidas, que es donde cabría esperar que el índice se concentre primero, aunque Airbnb no lo haya declarado.
Airbnb no ha publicado la metodología, no ha señalado ningún auditor y no ha dicho qué ciudades están incluidas.
La realidad regulatoria para los gestores profesionales de alquileres a corto plazo
De esto se desprenden cuatro cosas para cualquiera que gestione viviendas como negocio.
Airbnb está construyendo una prueba de concepto viva para un argumento que lleva años sosteniendo. La afirmación de que los alquileres a corto plazo son un factor menor frente al déficit crónico de construcción no es nueva. Lo nuevo es que Airbnb esté financiando construcción para demostrarlo. Si Austin funciona, espera ver esos resultados amplificados en cada batalla regulatoria de la empresa.
El anfitrión cotidiano es el centro de esa historia, y tú no. El EU Host Action Plan de Airbnb de diciembre de 2021, que cubrimos en su momento, apoya explícitamente que las ciudades actúen contra lo que llama especuladores inmobiliarios mientras protege a quienes comparten su casa ocasionalmente. Su dinero de advocacy va a zonificación y permisos, no a las reglas de alquiler a corto plazo.
La división que propone Airbnb es triple, no doble, y ese matiz importa. El mismo documento de 2021 sostiene que que un gestor administre varias propiedades no convierte la actividad en comercial per se y que, dentro de la categoría profesional, hay que distinguir entre operadores pequeños y especuladores. La posición más firme de Airbnb es que las prohibiciones absolutas o de facto nunca pueden ser proporcionales, lo que protege a toda la industria, tú incluido.
Pero la ley avanza precisamente hacia esa distinción. Airbnb pidió a Bruselas en 2021 umbrales objetivos acordados por adelantado, restricciones confinadas a distritos donde se demuestre daño, fechas fijas de revisión y exigencia de intentar el registro antes que los permisos. La Ley de Vivienda Asequible propuesta el 9 de septiembre contiene todo eso: test de estrés de vivienda según ratios precio-ingreso, evidencia del daño durante tres años, evaluación de medidas menos restrictivas, implementación plena del Reglamento (UE) 2024/1028 primero, enfoque geográfico y revisión cada cinco años. Lo que Airbnb no logró, y ahora está peleando, es una línea legal clara entre el anfitrión ocasional y el operador comercial. En qué punto caes tú en esa línea se decide ahora.
Queda algo que nadie fuera de Airbnb puede comprobar. Un ranking anual de las ciudades del mundo está siendo elaborado por una empresa con interés comercial directo en cómo puntúan esas ciudades, y las reglas de puntuación no se han mostrado a nadie.

Related Articles:
 “Ve a Airbnb, elige un nicho y ejecútalo 10 veces mejor”: Cuando la prohibición de fiestas en Airbnb favorece a los empresarios inteligentes.
 Cómo sincronizar tu calendario de Airbnb con Vrbo y Booking.com usando iCal
 Vrbo introduce «Compra ahora, paga después» para alquileres vacacionales
 Lo que la inversión de Airbnb en WeRoad y la contratación de un VP de hoteles revelan sobre sus planes de red social