El gobierno de Francia quiere limitar una de las últimas grandes ventajas fiscales de las que aún disfrutan los propietarios de alquileres vacacionales, y algunos miembros del parlamento quieren ir más allá y eliminarla por completo para quienes compren un alquiler vacacional a partir de 2027.
Esto es lo que está sobre la mesa:
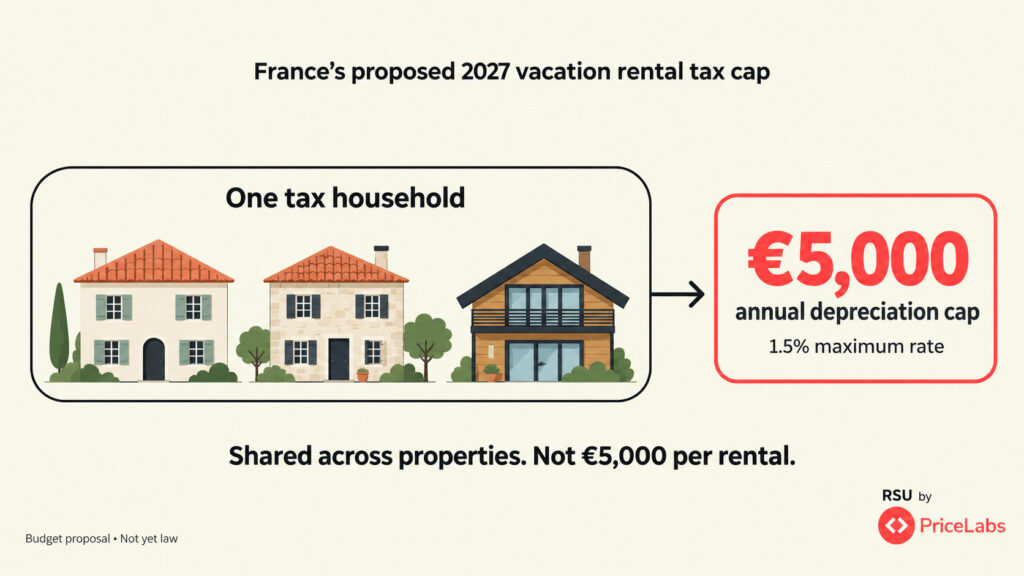
- La propuesta: los propietarios podrían deducir la depreciación de solo 1,5% anual del valor del edificio de un alquiler vacacional, con un límite de 5.000 € por año y por hogar fiscal, sumando todas las propiedades. Los alquileres amueblados a largo plazo tendrían un límite menos estricto (2,5% y 7.000 €).
- La versión más estricta: una comisión parlamentaria votó para prohibir la depreciación totalmente para los alquileres vacacionales comprados a partir del 1 de enero de 2027.
- El dinero: el gobierno espera recaudar 260 millones de euros en 2027, aumentando hasta 330 millones al año con el tiempo.
- Quién está expuesto: los numerosos propietarios que hoy en día pagan poco o ningún impuesto sobre la renta de sus alquileres gracias a la depreciación. En 2021, el 68% de ellos declaró una pérdida fiscal.
- El calendario: una votación clave está programada para el 3 de noviembre, pero el gobierno minoritario de Francia podría caer por su presupuesto, lo que retrasaría la medida en vez de eliminarla.
Francia es uno de los mayores mercados de alquiler a corto plazo del mundo: Airbnb lo ha descrito durante mucho tiempo como su segundo mercado más grande después de EE. UU., y es el mayor de Europa por noches reservadas, según los datos de Eurostat que analizamos este mes. Lo que sucede allí suele inspirar a los reguladores en otros lugares de Europa. En este artículo veremos en qué consiste la medida, por qué la depreciación es tan importante para los propietarios franceses de alquileres vacacionales, cómo encaja en la ola de regulaciones francesas desde 2024 y qué significa para los gestores que trabajan con estos propietarios.
Breve introducción: cómo grava Francia a los propietarios de alquileres vacacionales
Para los lectores fuera de Francia, se necesita un poco de contexto, porque el sistema francés es inusual.
En Francia, alquilar una propiedad amueblada (lo que incluye todos los alquileres vacacionales) se considera una actividad comercial, no una renta pasiva inmobiliaria. La mayoría de los propietarios se acogen al estatus llamado LMNP, por loueur en meublé non professionnel, es decir, «arrendador amueblado no profesional»: una persona que alquila un inmueble amueblado sin que esta actividad sea su principal fuente de ingresos. Los propietarios que ingresan más de 23.000 € al año por alquileres amueblados y para quienes representa más de la mitad de los ingresos del hogar son “arrendadores profesionales” (LMP) y no están incluidos en esta medida.
Un propietario LMNP puede elegir entre dos regímenes fiscales:
- El régimen de forfait (“micro-BIC”): Hacienda deduce automáticamente un porcentaje fijo de los ingresos para cubrir los gastos y el resto es tributable. Desde la ley Le Meur de 2024, esa deducción es del 50% para alquileres vacacionales con clasificación oficial (classés) y solo del 30% para los que no la tienen, que además están limitados a 15.000 € de ingresos.
- El régimen de gastos reales (“régime réel”): el propietario deduce los gastos reales, incluida la depreciación del edificio y el mobiliario.
La clave está en la depreciación. Como es una deducción sin salida de efectivo, suele eliminar completamente el beneficio imponible año tras año, y la depreciación no utilizada se puede trasladar indefinidamente. Por eso, cuando la ley Le Meur hizo menos atractivo el régimen forfait para alquileres vacacionales, muchos propietarios simplemente se cambiaron al régimen de gastos reales, a menudo con la ayuda de contadores especializados.
Para los lectores estadounidenses, la lógica resultará familiar: los propietarios en EE. UU. también deprecian la propiedad destinada a alquiler, en 27,5 años para residenciales o 39 años si la estancia media es de siete días o menos, lo que equivale a aproximadamente el 2,6% anual. La propuesta francesa del 1,5% anual sería considerablemente más restrictiva, y el límite de 5.000 € por hogar no tiene equivalente en EE. UU.
Qué propone el presupuesto francés de 2027
El gobierno francés presentó su proyecto de ley de presupuestos para 2027 (projet de loi de finances, o PLF, ley anual que fija impuestos y gastos) el 1 de octubre. Su Artículo 7, titulado “Redirigir el apoyo público hacia la vivienda familiar y de largo plazo”, reescribe las reglas de depreciación para los propietarios LMNP.
Según el texto del proyecto de ley:
- La mayoría de alquileres amueblados: depreciación limitada al 2,5% anual y 7.000 € por año y hogar fiscal
- Alquileres vacacionales (con o sin clasificación): depreciación limitada al 1,5% anual y 5.000 € por año y hogar fiscal
- No más arrastres: desde 2027, la depreciación por encima del límite se pierde para siempre
- El stock existente: la depreciación acumulada antes de 2027 se podrá seguir usando hasta el final de 2036, pero solo contra la mitad de las ganancias imponibles de cada año
Las residencias de estudiantes, de mayores y los centros sociosanitarios están exentos, y el régimen forfait no se toca.
Aquí está el detalle: el límite de 5.000 € se aplica por hogar fiscal, no por propiedad. Una pareja con tres alquileres vacacionales podría deducir como máximo 5.000 € de depreciación al año entre todos, por lo que los propietarios con carteras pequeñas son los más expuestos.
El objetivo declarado del gobierno es que el alquiler a largo plazo resulte más atractivo que el de corto plazo. El proyecto de ley vincula explícitamente el límite a una desgravación fiscal de 2026 para los alquileres largos no amueblados a precios asequibles (el esquema “Jeanbrun”, con un límite de 8.000 € al año en la mayoría de casos y hasta 12.000 € para rentas muy asequibles). Según el informe del ponente general del presupuesto parlamentario, Charles de Courson, hoy un alquiler amueblado bajo el esquema LMNP es aproximadamente un 41% más rentable que una inversión comparable en el esquema de largo plazo. El mismo informe estima en 353 millones de euros al año el coste actual para el Estado del régimen LMNP y concluye que la reforma llevaría a la “casi desaparición” de su ventaja fiscal.
Qué significaría el límite en euros
Veámoslo con un ejemplo sencillo. Supongamos un alquiler vacacional cuyo valor de construcción (sin contar el suelo, que no puede depreciarse) es de 200.000 € (o $200.000; el funcionamiento es el mismo):
- Hoy: con una tasa de depreciación típica del 3,5%, el propietario deduce unos 7.000 € al año
- Con el límite propuesto: 1,5%, es decir, 3.000 € al año
- La diferencia: alrededor de 4.000 € más de ganancia imponible cada año. Para un hogar en el tramo del 30%, que además paga el 18,6% en cotizaciones sociales sobre ese ingreso, eso supone unos 2.000 € más de impuestos al año, según nuestro cálculo
A partir de aproximadamente 333.000 € de valor de construcción total entre los alquileres vacacionales del hogar, se activaría el límite de 5.000 €.
¿A cuántos propietarios afecta esto? Según un informe parlamentario de 2024 dirigido por Annaïg Le Meur (la diputada tras la ley Le Meur), citado por el ponente presupuestario, el 68% de los propietarios de amueblados bajo el régimen de gastos reales declaró una pérdida fiscal en la renta de 2021, frente solo al 14% de los que alquilan sin amueblar. Es decir, dos de cada tres no pagaron IRPF sobre sus ingresos de alquiler.
El parlamento quiere ir más allá con los alquileres vacacionales
El 8 de octubre, la comisión de finanzas de la Asamblea Nacional (la cámara baja de Francia) votó dos enmiendas que cargan todo el peso de la reforma sobre los alquileres vacacionales:
- Alquileres de larga duración a salvo: una enmienda de Guillaume Kasbarian, del partido del presidente Macron, exime los hogares amueblados alquilados como residencia principal del inquilino, en contratos “de movilidad” (para personas que se trasladan por trabajo o formación) o a estudiantes y aprendices. En sus palabras, “toda la restricción recae sobre los alquileres vacacionales”.
- Ni un euro de depreciación para nuevos alquileres vacacionales: una enmienda del diputado socialista Iñaki Echaniz, coautor de la ley Le Meur, prohibiría cualquier deducción por depreciación de un alquiler vacacional adquirido a partir del 1 de enero de 2027. Los comprados antes del 2027 seguirían bajo el límite del 1,5% y 5.000 €.
La enmienda Kasbarian también cita el objetivo político de la Primera Ministra, que considera “legítimo”: no dar una ventaja fiscal a los alquileres vacacionales en zones tendues, el término francés para ciudades donde la demanda supera ampliamente a la oferta.
Sin embargo, hay una trampa. Al día siguiente de estas votaciones, la misma comisión rechazó toda la sección de ingresos del presupuesto, así que la Asamblea debate el texto original del gobierno, no la versión de la comisión. Ambas enmiendas deberán presentarse de nuevo y ser votadas en el pleno para sobrevivir.
El cuarto golpe fiscal en dos años
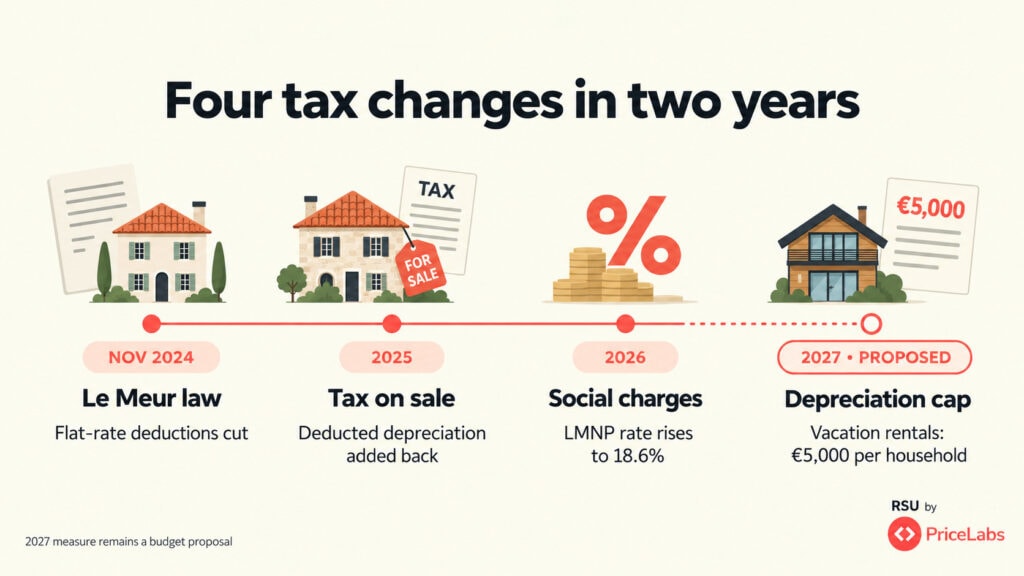
No es una medida aislada. Desde finales de 2024, los propietarios de alquileres vacacionales en Francia han absorbido una serie de cambios continuados:
- La ley Le Meur (noviembre de 2024) recortó la deducción forfait de los alquileres vacacionales y dio más poder a los alcaldes, desde bajar topes de días a imponer cuotas (nuestro análisis de la ley y la opinión de los expertos). También ha habido aplicación: París impuso casi 1 millón de euros en multas solo en el primer trimestre de 2026 (nuestro informe). Francia implantó además las normas de registro de la UE el 20 de mayo de 2026 (nuestra guía y consejos para evitar la eliminación por parte de las OTA).
- El presupuesto de 2025 sumó al cálculo de la plusvalía imponible la depreciación ya deducida cuando el propietario vende, parecido a la recaptura de depreciación en EE. UU.
- El presupuesto de la Seguridad Social de 2026 subió las cotizaciones sociales sobre los ingresos LMNP al 18,6%, frente al 17,2% de los alquileres sin amueblar.
- El presupuesto de 2027 ahora va contra la depreciación en sí.
Como se ve, la ley Le Meur cerró la vía de escape del forfait y el presupuesto de 2027 está por cerrar la de gastos reales. La idea, además, no es nueva. La misión Le Meur, realizada junto a dos organismos de inspección del gobierno, ya recomendó suprimir la depreciación para alquileres amueblados y el año pasado la Asamblea ya había votado un límite del 2% antes de rechazar el presupuesto 2026 en su conjunto.
El sector ha respondido. El 12 de octubre, la víspera del inicio del debate en el pleno, la UNPLV, la asociación francesa de alquileres vacacionales cuyos miembros incluyen Airbnb, Abritel/Vrbo, HomeToGo, Leboncoin e Interhome, publicó un comunicado solicitando la retirada de las disposiciones dirigidas específicamente a los alquileres vacacionales. Su argumento principal es la inestabilidad: su presidente, Philippe Bauer, afirma que no se puede pedir a los propietarios que comprometan sus ahorros durante quince o veinte años si las reglas fiscales cambian “cada año”. La UNPLV también advierte sobre las estaciones de montaña, donde gran parte de la oferta está ocupada solo parte del año y que ya está bajo presión por las normas energéticas francesas de cara a los Juegos Olímpicos de Invierno de 2030 en los Alpes.
¿Se aprobará? El bloqueo político en Francia
Aquí es donde la política francesa cuenta. Desde que el presidente Macron disolvió la Asamblea Nacional en 2024, ningún grupo tiene mayoría y Francia ya ha pasado por dos primeros ministros. El actual, Sébastien Lecornu, necesita apoyos de la izquierda o de Agrupación Nacional de Marine Le Pen para sacar adelante su presupuesto. Los partidos de izquierda han dicho que probablemente votarán para destituirlo (Journal du Net) y el RN no lo ha descartado. Además, es el último presupuesto antes de las presidenciales de abril de 2027, lo que pone más nerviosos a todos los partidos.
Varias vías siguen abiertas:
- Votación normal: la Asamblea y luego el Senado enmiendan el artículo 7. El Senado, de mayoría centroderecha, podría suavizarlo y luego una comisión mixta de siete diputados y siete senadores busca un compromiso.
- Artículo 49.3: esta herramienta constitucional permite al gobierno aprobar el presupuesto sin votación, eligiendo qué enmiendas mantener. Los diputados solo pueden frenarlo aprobando una moción de censura, que también haría caer al gobierno.
- Ordenanzas: si el parlamento no decide en 70 días (hacia el 17 de diciembre), la constitución permite al gobierno promulgar su ley por decreto. Esto nunca ha sucedido.
Atención: la caída del gobierno lo retrasaría, pero probablemente no lo eliminaría. Cuando el gobierno de Michel Barnier cayó en diciembre de 2024, el presupuesto de 2025 solo se aprobó en febrero de 2025, con un nuevo primer ministro, y el cambio sobre la plusvalía de los amueblados siguió incluido. El presupuesto de 2026 también se aprobó tarde, el 20 de febrero de 2026. Entre tanto, una “ley especial” transitoria solo permite al Estado recaudar los impuestos ya existentes. Y como el IRPF en Francia de un año se calcula en la primavera siguiente, una medida votada a principios de 2027 aún podría aplicarse a los ingresos de 2027.
El calendario, hasta ahora:
- 3 de noviembre: votación sobre la sección de ingresos en la Asamblea (calendario oficial) (pospuesta desde el 20 de octubre, por más de 2.000 enmiendas pendientes)
- 17 de noviembre: votación en primera lectura del presupuesto completo
- Noviembre–diciembre: Senado y después comisión mixta
- Finales de diciembre: adopción y publicación final, salvo intervención de la política
Si se aprueba, el límite se aplicará a los ejercicios que terminen a partir del 1 de enero de 2027, lo que para la mayoría de propietarios significa los rendimientos de alquiler de 2027.
Qué significa para los gestores de propiedades
¿Se acabó el modelo francés de inversión en alquiler vacacional? No del todo, pero es mucho menos generoso, y esto es lo que desde Rental Scale-Up pensamos que los gestores deben tener en cuenta:
- La rentabilidad neta de tus propietarios va a bajar. Los propietarios en el régimen de gastos reales, sobre todo quienes tienen dos o tres propiedades, pueden enfrentarse a una factura fiscal de varios miles de euros al año. Algunos exigirán mayor facturación, otros revisarán los honorarios de gestión y algunos quizás decidan vender. Conviene hablarlo ahora y no esperar a la primavera de 2028.
- La fecha de adquisición se convertirá en una línea divisoria. Si se mantiene la enmienda Echaniz, un alquiler vacacional comprado desde 2027 ya no tendrá depreciación, lo que puede frenar la llegada de nuevos propietarios inversores, clave para captar nuevos contratos para muchos gestores.
- El modelo “flexible” puede ganar atractivo. Al estar exentos los alquileres amueblados de larga duración, algunos propietarios pueden optar por contratos de movilidad una parte del año y alquiler vacacional en el resto. Ese modelo mixto ya existe en Francia y los gestores capaces de operar ambos pueden tener ventaja.
- La clasificación por estrellas puede volver a tener valor. Los alquileres vacacionales clasificados mantienen la deducción forfait del 50% hasta 83.600 € de ingresos. Para algunos propietarios, la comparación entre regímenes puede invertirse, así que el servicio de tramitación de la clasificación puede ganar valor (aunque la decisión siempre corresponde al contador del propietario).
- Fuera de Francia, observa el manual. Francia está regulando el alquiler a corto plazo tanto con impuestos como con urbanismo, diferenciando claramente la estancia turística de la vivienda habitual, y contemplando derechos según la fecha de compra. Son ideas que otros gobiernos europeos sometidos a presión por la vivienda pueden copiar.
Nada es definitivo aún y actualizaremos este artículo tras la votación del 3 de noviembre. Pero la dirección en Francia no cambia desde 2024: el sistema fiscal se está rediseñando para favorecer el alquiler de larga duración frente al vacacional, presupuesto tras presupuesto.
Este artículo es solo informativo y no constituye asesoramiento fiscal
Uvika Wahi es editora en RSU by PriceLabs, donde lidera la cobertura de noticias y el análisis para gestores profesionales de alquileres a corto plazo. Escribe sobre Airbnb, Booking.com, Vrbo, regulaciones y tendencias del sector, ayudando a los gestores a tomar decisiones empresariales informadas. Uvika también participa como ponente en eventos internacionales de gran relevancia como SCALE, VITUR y el Direct Booking Success Summit.
Related Articles:
 Maui da marcha atrás en la prohibición, Boom lanza agente AI Ops, Airbnb ve aumento en Italia y mayores migrando al sur
 Los alcaldes de Arizona buscan control de alquileres, Murcia colabora con Airbnb y Minut automatiza el ahorro energético con Ecobee
 Bali apunta a villas turísticas ilegales, Booking.com se asocia con Antom, Columbia Británica exige registro de alquileres
 Austin aplica verificación de plataformas, BC presume caída de rentas, Scottsdale prohíbe centros de eventos