Le projet de loi de finances pour 2027 (PLF, le texte qui fixe chaque année les impôts et les dépenses de l’État) plafonnerait l’amortissement que peuvent déduire les loueurs en meublé non professionnels, avec un plafond plus strict pour les meublés de tourisme.
- Ce qui change : le gouvernement propose de plafonner l’amortissement à 1,5 % par an et 5 000 € par foyer fiscal pour les meublés de tourisme, contre 2,5 % et 7 000 € pour les autres locations meublées. La commission des finances de l’Assemblée a voté un durcissement supplémentaire : plus aucun amortissement pour les meublés de tourisme achetés à partir de 2027.
- Qui est concerné : les propriétaires de meublés de tourisme imposés au régime réel, et tous ceux qui envisagent d’en acheter un à partir de 2027. Le micro-BIC n’est pas touché.
- Ce que ça rapporterait à l’État : 260 millions d’euros dès 2027, puis 330 millions par an à terme, selon l’estimation du gouvernement.
- À surveiller : le vote solennel de l’Assemblée nationale sur la partie « recettes » du budget, désormais fixé au 3 novembre, puis le Sénat. Avec un gouvernement sans majorité, une motion de censure peut tout retarder… mais probablement pas tout annuler.
Quand la loi Le Meur a raboté l’abattement du micro-BIC pour les meublés de tourisme, beaucoup de loueurs avaient une solution de repli : passer au régime réel et laisser l’amortissement effacer l’essentiel du bénéfice imposable. Le PLF 2027 s’attaque désormais à cette solution de repli.
Le texte plafonnerait l’amortissement déductible chaque année, et il traite les meublés de tourisme plus sévèrement que toute autre location meublée. Certains députés veulent aller plus loin et supprimer purement et simplement l’amortissement pour les meublés de tourisme acquis à partir de 2027.
Rien n’est encore voté, et le contexte politique rend le calendrier incertain. Mais pour ceux qui exploitent ou achètent des meublés de tourisme en France, la direction est claire.
Ce que prévoit le PLF 2027 pour la location meublée
Le gouvernement a présenté le projet de loi de finances pour 2027 le 1er octobre. Son article 7, intitulé « Réorienter les soutiens publics vers le logement familial et de longue durée », modifie les règles d’amortissement des loueurs en meublé non professionnels (LMNP), c’est-à-dire les particuliers qui louent un logement meublé sans que cette activité soit leur source principale de revenus. Les loueurs professionnels (LMP), qui tirent plus de 23 000 € par an de la location meublée et en font plus de la moitié des revenus de leur foyer, ne sont pas visés.
Selon le texte de l’article 7, le projet prévoit de :
- Plafonner l’amortissement de la plupart des locations meublées à un taux de 2,5 % par an, dans la limite de 7 000 € par an et par foyer fiscal
- Fixer un plafond plus bas pour les meublés de tourisme, classés ou non : 1,5 % par an, dans la limite de 5 000 € par an et par foyer fiscal
- Supprimer le report des amortissements à partir de 2027 : la part non déduite une année serait définitivement perdue
- Encadrer le stock d’amortissements reportés : ceux constitués avant 2027 resteraient déductibles jusqu’au 31 décembre 2036, dans la limite de la moitié du résultat imposable de chaque exercice
Un point à bien comprendre : le plafond de 5 000 € s’apprécie par foyer fiscal, pas par logement. Un couple qui possède trois meublés de tourisme ne pourrait pas déduire plus de 5 000 € d’amortissement par an sur l’ensemble des trois.
Les résidences étudiantes et seniors, les établissements médico-sociaux (Ehpad notamment) et les établissements de soins de longue durée sont exclus. Le régime micro-BIC n’est pas concerné par cet article.
Le gouvernement affiche l’objectif d’encourager la location de longue durée en rapprochant les régimes de la location nue et de la LMNP. L’exposé des motifs relie explicitement ce plafond au dispositif dit « Jeanbrun » (ou « Relance logement »), créé par la loi de finances pour 2026 : sous condition de loyer abordable, il permet aux propriétaires qui louent vide d’amortir une partie du prix d’acquisition, dans la limite de 8 000 € par an en règle générale et jusqu’à 12 000 € pour les logements aux loyers les plus sociaux.
L’enjeu, pour le gouvernement, est donc que la location meublée cesse d’être fiscalement plus intéressante que le modèle de location longue durée qu’il veut promouvoir. Selon le rapport du rapporteur général du budget, Charles de Courson, la LMNP est aujourd’hui environ 41 % plus rentable qu’un investissement « Relance logement » comparable.
La mesure rapporterait 260 millions d’euros en 2027, puis 330 millions d’euros par an à terme, selon l’estimation du gouvernement reprise dans ce même rapport. Pour mettre ce chiffre en perspective, le rapport évalue le coût du régime LMNP pour l’État à 353 millions d’euros, et en conclut que la réforme conduirait à une « quasi-disparition de l’avantage fiscal » qu’il procure.
Pourquoi l’amortissement pèse autant pour les loueurs de meublés de tourisme
Un loueur en LMNP déclare ses recettes selon l’un des deux régimes. Au micro-BIC, l’administration applique un abattement forfaitaire pour charges (50 % pour un meublé de tourisme classé, 30 % pour un meublé non classé). Au régime réel, le loueur déduit ses charges réelles, amortissement compris.
L’amortissement permet de déduire chaque année une fraction du prix d’acquisition du bien, au titre de son usure, sans décaissement. Le terrain ne s’amortit pas, ce qui laisse en pratique environ 80 % du prix d’achat amortissable. C’est souvent ce qui ramène le bénéfice imposable à zéro ou presque.
Ce que le plafond changerait sur un exemple
Prenons un meublé de tourisme dont la valeur du bâti (hors terrain) est de 200 000 €, à titre d’illustration :
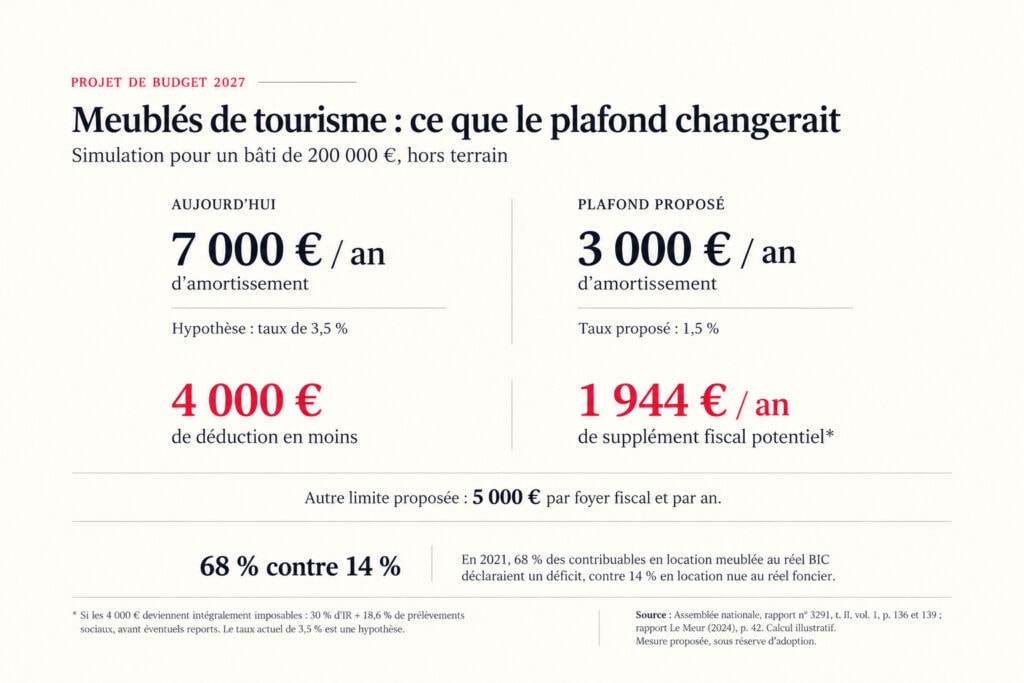
- Aujourd’hui : avec un taux d’amortissement d’environ 3,5 % par an, le loueur déduit environ 7 000 €
- Avec le plafond proposé : 1,5 % par an, soit 3 000 €
- La différence : environ 4 000 € de bénéfice qui deviendraient imposables chaque année. Pour un foyer imposé dans la tranche à 30 %, avec des prélèvements sociaux de 18,6 % sur ces revenus, cela représente près de 2 000 € d’impôt supplémentaire par an, selon notre calcul.
Le plafond de 5 000 € s’ajoute au taux : il devient la limite dès que la valeur du bâti dépasse environ 333 000 € au total, tous meublés de tourisme du foyer confondus.
L’enjeu est large. Selon le rapport de la mission menée par la députée Annaïg Le Meur, cité par le rapporteur général, 68 % des loueurs en meublé au régime réel déclaraient un déficit sur leurs revenus 2021, contre 14 % des propriétaires qui louent vide au régime réel. Autrement dit, ils ne payaient pas d’impôt sur ces revenus locatifs.
Les députés veulent épargner la location longue durée et durcir le texte pour les meublés de tourisme
Le 8 octobre, la commission des finances de l’Assemblée nationale, qui examine le budget avant le débat en séance publique, a adopté deux amendements qui recentrent le plafonnement sur les meublés de tourisme :
- La location longue durée épargnée : l’amendement I-CF1588 de Guillaume Kasbarian (EPR, le groupe macroniste Ensemble pour la République) exclut du plafonnement et de la fin du report deux catégories : les logements meublés loués comme résidence principale du locataire ou sous bail mobilité, et ceux loués à des étudiants, à des jeunes de moins de 30 ans en formation ou à des alternants. « Le durcissement reste entier pour les meublés de tourisme qui ne relèvent d’aucune de ces locations », précise l’exposé sommaire.
- Plus d’amortissement pour les nouveaux meublés de tourisme : l’amendement I-CF776 d’Iñaki Echaniz, député socialiste et co-auteur de la loi Le Meur, cosigné par 29 de ses collègues, interdirait toute déduction d’amortissement pour un meublé de tourisme acquis à partir du 1er janvier 2027. Les biens acquis avant cette date resteraient soumis au plafond de 1,5 % et 5 000 €.
L’amendement Kasbarian rappelle aussi l’objectif politique fixé par le Premier ministre, qu’il juge « légitime » : ne pas favoriser fiscalement la location touristique en zone tendue, c’est-à-dire dans les villes où la demande de logements dépasse nettement l’offre.
Des amendements qui ne sont pas acquis
Le lendemain de ces votes, la commission a rejeté l’ensemble de la première partie du budget, celle qui porte sur les recettes. Conséquence : l’Assemblée examine en séance le texte initial du gouvernement, et non la version de la commission. Les deux amendements ne reviendront que s’ils sont redéposés et adoptés en séance.
Dans la continuité de la loi Le Meur
C’est la quatrième mesure en deux ans qui réduit l’avantage fiscal de la location meublée, et en particulier touristique :
- Loi Le Meur (novembre 2024) : pour les revenus perçus à partir de 2025, l’article 7 de la loi a ramené l’abattement micro-BIC des meublés de tourisme classés et des chambres d’hôtes de 71 % à 50 %. Pour les meublés de tourisme non classés, l’abattement est passé à 30 % et le plafond de recettes du micro-BIC à 15 000 €. La loi a aussi renforcé les outils des maires pour réguler la location de courte durée (ce qu’en disent les experts), et l’enregistrement national des meublés de tourisme est obligatoire depuis le 20 mai 2026, dans le cadre du règlement européen sur la location de courte durée (notre décryptage de la régulation européenne).
- Loi de finances pour 2025 : les amortissements déduits sont désormais réintégrés dans le calcul de la plus-value à la revente d’un bien loué en meublé. L’exposé des motifs du PLF 2027 s’y réfère explicitement : les deux mesures ensemble doivent créer « un nouvel équilibre entre les régimes fiscaux au profit de la location de longue durée ».
- Loi de financement de la sécurité sociale pour 2026 : les prélèvements sociaux sur les revenus de la LMNP sont passés à 18,6 %, alors que ceux sur les loyers de la location nue restent à 17,2 %.
- PLF 2027 : plafonne l’amortissement lui-même, avec un traitement plus sévère pour les meublés de tourisme.
La loi Le Meur a rendu le micro-BIC moins avantageux. Le PLF 2027 vise désormais le régime réel, vers lequel de nombreux loueurs s’étaient tournés.
L’idée n’est pas nouvelle. L’amendement I-CF776 cite le rapport de la mission sur la réforme de la fiscalité locative, menée par Annaïg Le Meur avec l’Inspection générale des finances (IGF) et l’Inspection générale de l’environnement et du développement durable (IGEDD), qui recommandait de supprimer la déductibilité de l’amortissement en location meublée. Et l’an dernier déjà, avant de rejeter le budget 2026 en première lecture, l’Assemblée avait voté un plafonnement comparable, limité à 2 % par an.
La réaction du secteur de la location de vacances
Le 12 octobre, à la veille du débat en séance, l’UNPLV (Union nationale pour la promotion de la location de vacances) a publié un communiqué appelant à supprimer les dispositions de l’article 7 qui durcissent spécifiquement la fiscalité des meublés de tourisme. L’organisation regroupe notamment Airbnb, Abritel, Leboncoin, CléVacances, HomeToGo, Interhome et le SPLM (Syndicat des professionnels de la location meublée).
Son argument principal est l’instabilité : l’UNPLV énumère les réformes successives depuis la loi de finances pour 2024, et son président, Philippe Bauer, estime qu’on ne peut pas demander aux propriétaires d’engager leur épargne sur quinze ou vingt ans en changeant « les règles fiscales chaque année ». L’organisation met aussi en avant le risque pour l’offre d’hébergement en montagne, où beaucoup de logements ne sont occupés qu’une partie de l’année, déjà fragilisée par les contraintes du diagnostic de performance énergétique (DPE) à l’approche des Jeux olympiques d’hiver de 2030. Selon l’UNPLV, des élus de stations de montagne ont eux aussi alerté sur les conséquences du PLF 2027.
Un budget suspendu à un gouvernement sans majorité
Il faut garder en tête le contexte politique. Depuis la dissolution de 2024, aucun camp ne dispose de la majorité à l’Assemblée nationale, et le gouvernement de Sébastien Lecornu doit trouver des voix à gauche ou au Rassemblement national pour faire passer son budget. La gauche a déjà annoncé qu’elle voterait probablement la censure (Journal du Net), et le RN ne l’exclut pas. Le budget 2027 est aussi le dernier avant l’élection présidentielle d’avril 2027.
Plusieurs scénarios restent ouverts :
- Un vote classique : les députés, puis les sénateurs, amendent l’article 7. Le Sénat, majoritairement à droite, pourrait l’adoucir. Une commission mixte paritaire (CMP), composée de sept députés et sept sénateurs, cherche ensuite un texte commun.
- Le 49.3 : cet article de la Constitution permet au gouvernement de faire adopter le texte sans vote, en choisissant les amendements qu’il conserve. Les députés ne peuvent alors l’arrêter qu’en votant une motion de censure, qui fait aussi tomber le gouvernement.
- Les ordonnances : si le Parlement ne s’est pas prononcé dans un délai de 70 jours (autour du 17 décembre), la Constitution permet au gouvernement de mettre en œuvre son projet par ordonnance. Cela n’est jamais arrivé sous la Ve République.
Une censure retarderait donc probablement la mesure plus qu’elle ne l’enterrerait. Le précédent existe : après la chute du gouvernement Barnier en décembre 2024, le budget 2025 n’a été promulgué qu’en février 2025, et la réintégration des amortissements dans les plus-values y figurait toujours. Le budget 2026 a lui aussi été publié tardivement, le 20 février 2026. Entre-temps, une « loi spéciale » permet seulement à l’État de continuer à prélever les impôts existants. Comme l’impôt sur le revenu d’une année est calculé au printemps suivant, une mesure votée début 2027 pourrait encore s’appliquer aux revenus 2027.
Plafonnement de l’amortissement LMNP : quand sera-t-il définitif ?
L’article 7 n’a pas encore été examiné en séance. Le vote solennel sur la première partie du budget, prévu le 20 octobre, a été reporté : plus de 2 000 amendements restaient à examiner, selon LCP. L’Assemblée a interrompu ces débats pour examiner le budget de la Sécurité sociale, et le vote est désormais fixé au 3 novembre.
Ensuite, si tout se passe comme prévu :
- 17 novembre : vote de l’Assemblée sur l’ensemble du texte en première lecture
- Novembre et décembre : examen au Sénat, qui peut à nouveau réécrire l’article, puis CMP
- Fin décembre : texte définitif, examen éventuel par le Conseil constitutionnel et publication au Journal officiel
S’il est adopté, le plafonnement s’appliquerait aux exercices clos à compter du 1er janvier 2027. Pour la plupart des loueurs, dont l’exercice suit l’année civile, cela signifie les revenus locatifs 2027, déclarés au printemps 2028. Un loueur dont l’exercice se clôt en cours d’année (par exemple au 31 mars 2027) serait concerné plus tôt.
Ce que le PLF 2027 change pour les loueurs de meublés de tourisme
Quelle que soit la version finale, ces propositions montrent la direction prise par la politique fiscale française :
- La cible, ce sont désormais les meublés de tourisme, pas la location meublée en général. Toutes les versions en discussion les traitent plus sévèrement que la location longue durée, et la version de la commission exonère totalement cette dernière.
- La date d’acquisition devrait compter. Dans la version de la commission, un meublé de tourisme acquis en 2027 n’aurait pas du tout la même rentabilité fiscale qu’un bien acquis en 2026.
- Les loueurs au régime réel sont les plus exposés, surtout ceux qui détiennent plusieurs biens, puisque le plafond de 5 000 € s’applique à l’ensemble du foyer. Beaucoup paient aujourd’hui peu ou pas d’impôt sur leurs revenus locatifs, essentiellement grâce à l’amortissement.
- Le classement pourrait regagner de l’intérêt. Un meublé de tourisme classé reste éligible au micro-BIC avec un abattement de 50 % jusqu’à 83 600 € de recettes. Pour certains loueurs, la comparaison entre micro-BIC et régime réel pourrait s’inverser : un calcul à refaire avec son expert-comptable dès que le texte sera définitif.
- La fiscalité est devenue une variable à part entière du business plan. Entre la loi Le Meur, la réforme des plus-values de 2025, la hausse des prélèvements sociaux de 2026 et le PLF 2027, la fiscalité des meublés de tourisme aura changé quatre fois en deux ans.
Nous reviendrons sur le sujet dès que l’Assemblée aura voté l’article 7.
Uvika Wahi est rédactrice chez RSU by PriceLabs, où elle dirige la couverture de l’actualité et l’analyse destinées aux gestionnaires professionnels de locations saisonnières. Elle écrit sur Airbnb, Booking.com, Vrbo, la réglementation et les tendances du secteur, aidant les gestionnaires à prendre des décisions éclairées. Uvika intervient également lors d’événements internationaux majeurs tels que SCALE, VITUR et le Direct Booking Success Summit.
Related Articles:
 Airbnb fera appel de la décision à La Nouvelle-Orléans, renforce sa stratégie de conformité en Espagne, Key Data lance de nouveaux outils au Royaume-Uni
 L’offre de champignons du Portugal, victoire d’Airbnb en lobbying à Washington, rapport 2025 de Booking.com sur le voyage et la durabilité
 Près de 1 million d’euros d’amendes Airbnb à Paris en trois mois : le renforcement de la réglementation en France s’accélère
 Atlanta supprime son plafond de résidence, l’Espagne taxe les locations touristiques par décret, Maui rejette la plupart des exemptions de suppression progressive