Le gouvernement français souhaite plafonner l’un des derniers grands avantages fiscaux dont bénéficient les propriétaires de locations de vacances, et certains députés veulent aller plus loin en le supprimant totalement pour toute acquisition de bien à usage de location de vacances à partir de 2027.
Voici ce qui est envisagé :
- La proposition : les propriétaires pourraient ne déduire que 1,5 % par an de la valeur de l’immeuble utilisé en location de vacances, dans la limite de 5 000 € par an et par foyer fiscal, tous biens confondus. Les locations meublées longue durée bénéficieraient d’un plafond plus souple (2,5 % et 7 000 €).
- La version plus dure : une commission parlementaire a voté l’interdiction totale de la déduction d’amortissement pour les locations de vacances acquises à compter du 1er janvier 2027.
- L’enjeu financier : le gouvernement escompte collecter 260 millions d’euros en 2027, pour atteindre 330 millions d’euros par an à terme.
- Qui est concerné : les nombreux propriétaires qui, aujourd’hui, ne paient que peu ou pas d’impôt sur leur revenu locatif grâce à l’amortissement. En 2021, 68 % d’entre eux ont déclaré un déficit fiscal.
- Le calendrier : un vote clé est prévu le 3 novembre, mais le gouvernement minoritaire pourrait chuter à cause de son budget — ce qui retarderait la mesure plutôt que de l’anéantir.
La France est l’un des plus grands marchés mondiaux de la location courte durée : Airbnb la qualifie depuis longtemps de son second marché après les États-Unis, et c’est le plus grand en Europe en nombre de nuitées réservées, selon les données Eurostat que nous avons analysées ce mois-ci. Ce qui s’y passe tend à inspirer les régulateurs ailleurs en Europe. Dans cet article, nous verrons ce que la mesure implique, pourquoi l’amortissement compte autant pour les propriétaires français de locations de vacances, comment elle s’inscrit dans la vague des nouvelles règles françaises depuis 2024, et ce qu’elle signifie pour les gestionnaires qui travaillent avec ces propriétaires.
Petite explication : comment la France taxe-t-elle les loueurs de locations de vacances ?
Pour les lecteurs hors de France, un peu de contexte s’impose, car le système français est particulier.
En France, la location d’un bien meublé (ce qui inclut toute location de vacances) est fiscalement traitée comme une activité commerciale, et non comme un revenu locatif passif. La plupart des propriétaires relèvent du statut LMNP, pour loueur en meublé non professionnel : un particulier qui loue un bien meublé sans que cela soit sa principale source de revenus. Ceux qui perçoivent plus de 23 000 € par an de loyers meublés, et pour qui cela représente plus de la moitié des revenus du foyer, sont « loueurs professionnels » (LMP), non concernés par cette mesure.
Un propriétaire LMNP peut choisir entre deux régimes fiscaux :
- Le régime forfaitaire (“micro-BIC”) : le fisc applique automatiquement un abattement pour frais sur le chiffre d’affaires, l’impôt ne porte que sur le reste. Depuis la loi Le Meur de 2024, cet abattement est de 50 % pour les locations de vacances classées (étoilées) et seulement 30 % pour les non-classées, avec un plafond de 15 000 € de recettes.
- Le régime réel : les charges réelles sont déductibles, y compris l’amortissement de l’immeuble et du mobilier.
L’amortissement est l’élément clé. Parce qu’il s’agit d’une déduction sans sortie de trésorerie, il permet souvent d’annuler totalement le bénéfice fiscal, année après année, et l’amortissement non utilisé peut être reporté sans limite de durée. Ainsi, lorsque la loi Le Meur a rendu le régime forfaitaire moins intéressant pour les locations de vacances, de nombreux propriétaires sont simplement passés au régime réel, souvent avec l’aide d’un expert-comptable spécialisé.
Pour nos lecteurs américains, la logique semblera familière : aux États-Unis, l’immobilier locatif est aussi amortissable, sur 27,5 ans pour les logements résidentiels, ou 39 ans lorsque le séjour moyen est de sept nuits ou moins, soit environ 2,6 % par an. La proposition française à 1,5 % par an est donc nettement moins généreuse, et le plafond de 5 000 € par foyer n’a pas d’équivalent outre-Atlantique.
Ce que propose le budget 2027 de la France
Le gouvernement a présenté son projet de loi de finances pour 2027 (le PLF, la loi annuelle qui fixe impôts et dépenses) le 1er octobre. Son article 7, intitulé « Rediriger le soutien public vers le logement familial et de long terme », réécrit les règles d’amortissement pour les LMNP.
Selon le texte :
- Majorité des meublés : amortissement plafonné à 2,5 % par an, et 7 000 € par an et par foyer
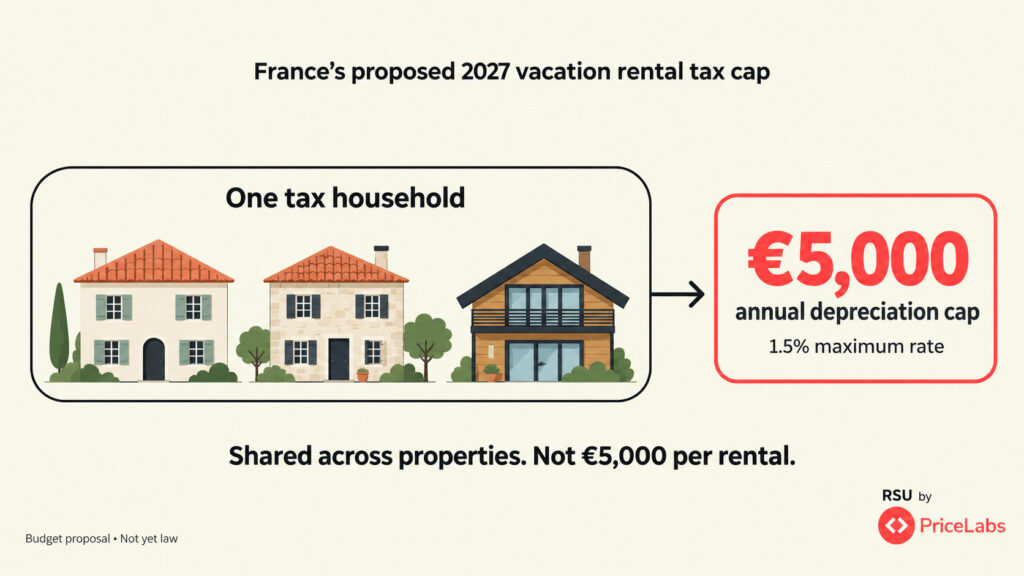
- Locations de vacances (classées ou non) : amortissement plafonné à 1,5 % par an, et 5 000 € par an et par foyer fiscal
- Fin du report à partir de 2027 : l’amortissement au-delà du plafond est définitivement perdu
- Les biens existants : l’amortissement accumulé avant 2027 reste utilisable jusqu’à fin 2036, mais uniquement sur la moitié des bénéfices fiscaux annuels
Les résidences étudiantes, seniors et Ehpad sont exemptés, et le forfait (micro-BIC) n’est pas modifié.
Point important : le plafond de 5 000 € s’applique par foyer fiscal, et non par bien. Un couple possédant trois locations de vacances ne pourra déduire au total que 5 000 € d’amortissement par an, tous biens confondus, ce qui expose le plus les petits bailleurs multi-biens.
L’objectif affiché est de rendre la location longue durée plus attractive que la location courte durée. Le projet lie explicitement le plafond d’amortissement à l’avantage fiscal 2026 pour la location vide à loyer abordable (dispositif « Jeanbrun », plafonné à 8 000 €/an, jusqu’à 12 000 € pour les loyers les plus sociaux). Selon le rapport budgétaire de Charles de Courson, rapporteur général, aujourd’hui, un meublé LMNP serait environ 41 % plus rentable qu’un investissement comparable sur ce dernier dispositif. Le même rapport chiffre le coût du régime LMNP pour l’État à 353 M€ annuels, et conclut que la réforme entraînerait la « quasi-disparition » de cet avantage.
Ce que ce plafond représenterait en euros
Prenons un exemple simple. Soit une location de vacances dont la valeur du bâti (hors terrain, non amortissable) s’élève à 200 000 € :
- Aujourd’hui : à un taux d’amortissement courant autour de 3,5 %, le propriétaire déduit environ 7 000 € par an
- Avec le plafond proposé : 1,5 %, soit 3 000 € par an
- L’écart : près de 4 000 € de bénéfice fiscal supplémentaire chaque année. Pour un foyer imposé à 30 % et soumis à 18,6 % de prélèvements sociaux sur ce revenu, cela correspond à près de 2 000 € d’impôt suplémentaire par an, selon nos calculs
Et, au-delà d’environ 333 000 € de valeur totale pour les biens du foyer, le plafond de 5 000 € s’applique.
Combien de propriétaires sont concernés ? Selon un rapport parlementaire piloté en 2024 par Annaïg Le Meur (députée à l’origine de la loi Le Meur), cité par le rapporteur budgétaire, 68 % des propriétaires de meublés soumis au régime réel ont déclaré un déficit fiscal sur leurs revenus 2021, contre 14 % en location vide : autrement dit, deux sur trois n’ont payé aucun impôt sur leurs loyers meublés.
Le Parlement veut aller plus loin sur les locations de vacances
Le 8 octobre, la commission des finances de l’Assemblée nationale a voté deux amendements qui font peser toutes les restrictions sur la location de vacances :
- Locations longue durée épargnées : un amendement de Guillaume Kasbarian, du parti présidentiel, exempte les biens loués en résidence principale, en bail mobilité (pour mutation ou formation), ou à des étudiants et apprentis. Selon ses propres termes, le durcissement « reste total pour les locations de vacances ».
- Suppression totale de l’amortissement pour les nouveaux biens : un amendement du député socialiste Iñaki Echaniz, co-auteur de la loi Le Meur, interdirait toute déduction d’amortissement sur une location de vacances acquise à compter du 1er janvier 2027. Pour les biens acquis avant, les plafonds de 1,5 % et 5 000 € continueraient de s’appliquer.
L’amendement Kasbarian reprend aussi la justification politique de la Première ministre, qualifiée de « légitime » : ne pas avantager fiscalement les meublés touristiques dans les zones tendues, c’est-à-dire les villes où la demande dépasse largement l’offre de logements.
Mais il y a un hic. Le lendemain de ces votes, la même commission rejetait l’ensemble de la partie recettes du budget : l’Assemblée examine donc la version initiale du gouvernement. Les deux amendements devront être redéposés et revotés en séance pour espérer survivre.
La quatrième attaque fiscale en deux ans
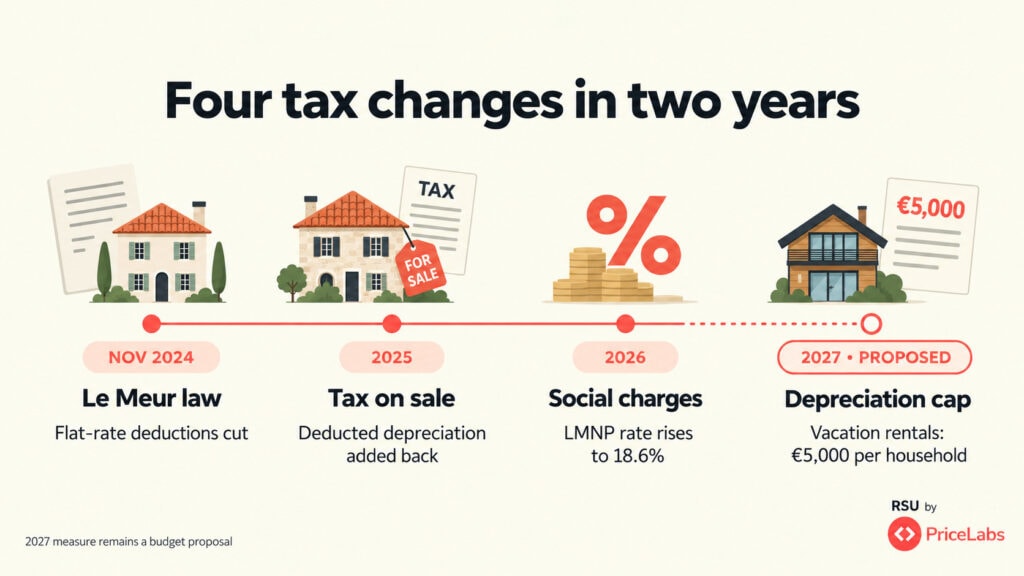
Ce n’est pas une mesure isolée. Depuis fin 2024, les propriétaires de locations de vacances ont dû s’adapter à une série continue de réformes :
- La loi Le Meur (novembre 2024) a réduit l’abattement forfaitaire des locations de vacances et donné plus de leviers aux maires, de la baisse du plafond de jours à des quotas (notre décryptage et les retours d’experts). Le contrôle suit : Paris a infligé près d’un million d’euros d’amendes au seul premier trimestre 2026 (notre article). La France a aussi appliqué le règlement européen sur l’enregistrement le 20 mai 2026 (guide et comment éviter la déréférenciation OTA).
- Le budget 2025 réintègre l’amortissement déjà déduit lors du calcul de la plus-value à la revente, comme pour le « reprise d’amortissement » aux États-Unis.
- Le budget sécurité sociale 2026 a relevé les prélèvements sociaux sur les revenus LMNP à 18,6 %, contre 17,2 % pour la location vide.
- Le budget 2027 s’attaque désormais à l’amortissement lui-même.
Ainsi, la loi Le Meur a fermé la « porte de sortie » du forfait, et le budget 2027 verrouille celle des charges réelles. Ce n’est pas nouveau : la mission Le Meur menée avec l’Inspection générale recommandait déjà de supprimer l’amortissement sur le meublé, et l’Assemblée avait voté un plafond à 2 % l’an dernier avant de rejeter tout le PLF 2026.
La filière tente de réagir : le 12 octobre, veille de l’examen en séance, l’UNPLV, association française des locations de vacances (Airbnb, Abritel/Vrbo, HomeToGo, Leboncoin, Interhome…) a publié un communiqué pour demander la suppression des mesures ciblant le meublé de tourisme. Principal argument : l’instabilité fiscale ; son président, Philippe Bauer, dénonce des règles changeant « chaque année » alors que les bailleurs investissent sur quinze à vingt ans. L’UNPLV alerte aussi sur les stations de montagne, où le parc est surtout occupé quelques mois par an, déjà fragilisé par les futures obligations de rénovation énergétique liées aux JO d’hiver 2030 dans les Alpes.
La mesure peut-elle passer ? Blocage politique
Là, la politique française entre en jeu : depuis la dissolution de l’Assemblée par le président Macron en 2024, aucun groupe n’a la majorité et la France a déjà usé deux Premiers ministres. L’actuel, Sébastien Lecornu, a besoin des voix de la gauche ou du RN pour faire adopter son budget. La gauche dit vouloir renverser le gouvernement (Journal du Net), le RN ne l’exclut pas. C’est aussi le dernier budget avant la présidentielle d’avril 2027, ce qui tend tout le monde.
Plusieurs scénarios sont possibles :
- Un vote classique : l’Assemblée puis le Sénat modifient l’article 7. Le Sénat, dominé par le centre-droit, pourrait l’adoucir, puis une commission mixte (7 députés et 7 sénateurs) chercherait un compromis.
- L’article 49.3 : ce mécanisme constitutionnel permet au gouvernement d’adopter le budget sans vote, en choisissant les amendements à retenir. Les députés ne peuvent s’y opposer qu’en votant une motion de censure, ce qui fait tomber le gouvernement.
- Ordonnances : si le Parlement n’a rien voté sous 70 jours (mi-décembre), la Constitution permet d’adopter le budget par décret. Cela n’a jamais été fait.
Mais en cas de chute du gouvernement, la mesure serait probablement retardée, pas annulée. Lorsque le gouvernement Barnier est tombé en décembre 2024, le budget 2025 n’a été voté qu’en février 2025 — et la mesure sur la plus-value du meublé a été maintenue. Le budget 2026 a aussi été adopté en retard, le 20 février. Pendant l’entre-deux, une « loi spéciale » autorise seulement à continuer de percevoir l’impôt existant. Enfin, car l’impôt est calculé l’année suivante, une mesure votée début 2027 pourra s’appliquer aux revenus 2027.
Le calendrier à date :
- 3 novembre : vote sur les recettes à l’Assemblée (agenda officiel), reporté du 20 octobre pour cause de plus de 2 000 amendements en souffrance
- 17 novembre : vote en première lecture sur tout le budget
- Novembre-décembre : Sénat puis commission mixte
- Fin décembre : adoption et promulgation finales, sauf événement politique
Si adopté, le plafonnement s’appliquerait aux exercices clos à compter du 1er janvier 2027, ce qui veut dire les revenus 2027 pour la majorité des loueurs.
Conséquences pour les gestionnaires de biens
Le modèle de l’investissement locatif saisonnier français est-il mort ? Non, mais il devient vraiment nettement moins favorable. Voilà, selon Rental Scale-Up, les points d’attention pour les gestionnaires :
- La rentabilité nette des propriétaires va baisser. Ceux au régime réel, surtout avec deux ou trois biens, risquent une note fiscale de plusieurs milliers d’euros annuels. Certains voudront maximiser les recettes, d’autres s’interrogeront sur vos honoraires, d’autres pourraient vendre. Autant ouvrir la discussion avant le printemps 2028…
- La date d’acquisition devient une fracture. Si l’amendement Echaniz est adopté, tout bien acheté après 2026 n’aura plus aucun amortissement, ce qui pourrait tarir un flux d’investisseurs – source majeure de nouveaux mandats pour vous.
- Le modèle « flexible » redevient tentant. Avec le meublé longue durée épargné, certains propriétaires pourraient recourir au bail mobilité une partie de l’année, et passer en location saisonnière le reste. Ce modèle existe déjà en France, et les gestionnaires capables de gérer les deux auront un atout.
- L’étoile redevient attractive. Les biens classés bénéficient toujours de l’abattement de 50 % jusqu’à 83 600 € de recettes. Pour certains, le match entre les deux statuts va s’inverser, et la prestation de classement deviendra un vrai argument (la décision finale appartient à leur expert-comptable).
- Ailleurs en Europe : surveillez l’exemple français. La France régule désormais la location saisonnière par la fiscalité autant que par la réglementation, avec nette distinction séjour touristique/habitation longue durée, et effet rétroactif en fonction de la date d’achat. Autant d’idées que d’autres pays sous tension pourraient reprendre.
Rien n’est encore définitif, et nous mettrons à jour cet article après le vote du 3 novembre. Mais la direction ne bouge pas depuis 2024 : le système fiscal se reconstruit, budget après budget, pour avantager l’habitation pérenne au détriment des locations de vacances.
Cet article est fourni à titre informatif et ne constitue pas un conseil fiscal
Uvika Wahi est rédactrice chez RSU by PriceLabs, où elle dirige la couverture de l’actualité et l’analyse destinées aux gestionnaires professionnels de locations saisonnières. Elle écrit sur Airbnb, Booking.com, Vrbo, la réglementation et les tendances du secteur, aidant les gestionnaires à prendre des décisions éclairées. Uvika intervient également lors d’événements internationaux majeurs tels que SCALE, VITUR et le Direct Booking Success Summit.
Related Articles:
 Airbnb fera appel de la décision à La Nouvelle-Orléans, renforce sa stratégie de conformité en Espagne, Key Data lance de nouveaux outils au Royaume-Uni
 L’offre de champignons du Portugal, victoire d’Airbnb en lobbying à Washington, rapport 2025 de Booking.com sur le voyage et la durabilité
 Près de 1 million d’euros d’amendes Airbnb à Paris en trois mois : le renforcement de la réglementation en France s’accélère
 Atlanta supprime son plafond de résidence, l’Espagne taxe les locations touristiques par décret, Maui rejette la plupart des exemptions de suppression progressive